Développement durable en entreprise : 5 leviers pour réduire les coûts et renforcer la résilience
Le développement durable dans les entreprises ne se résume ni au tri des déchets ni à une communication « verte ». Il consiste à intégrer les impacts environnementaux, sociaux et économiques dans les décisions qui orientent l’activité : achats, production, énergie, emploi, gouvernance et relation client. Bien pilotée, cette démarche protège les ressources, réduit certains risques et renforce la solidité de l’entreprise face aux évolutions du marché.
Une logique de long terme, traduite dans l’entreprise
La définition moderne du développement durable vient du rapport Brundtland, publié en 1987 : il s’agit de répondre aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs. Pour une organisation, cela signifie créer de la valeur aujourd’hui sans reporter ses coûts humains, climatiques ou sociaux sur demain, sur ses fournisseurs ou sur les territoires où elle intervient.
Quiz : Développement durable en entreprise
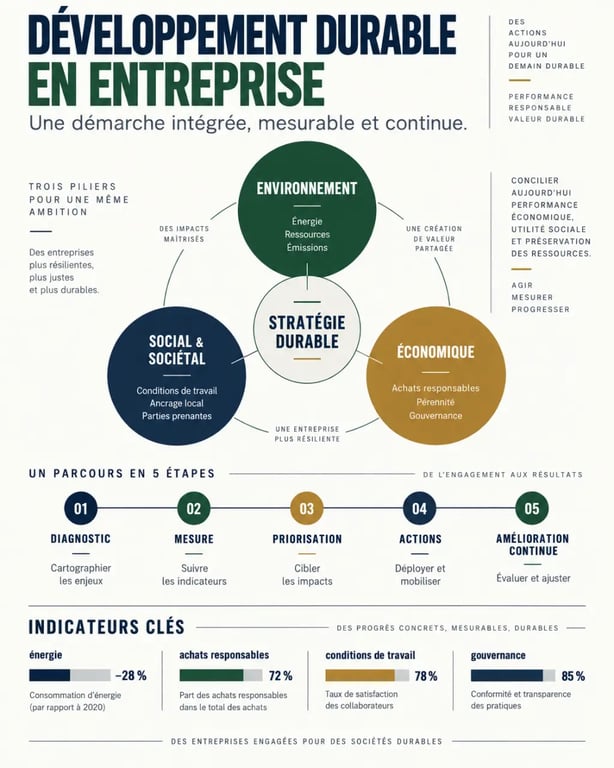
Les trois piliers sont liés. Le pilier environnemental couvre les émissions de gaz à effet de serre, l’énergie, l’eau, les ressources, la biodiversité et les déchets. Le pilier social et sociétal concerne la santé, la sécurité, l’inclusion, l’égalité professionnelle, les conditions de travail et le dialogue avec les parties prenantes. Le pilier économique vise une activité pérenne, une maîtrise raisonnable des coûts, l’innovation et le partage de la valeur.
Développement durable, RSE, ESG et transition écologique : ne pas confondre les rôles
Le développement durable est le cadre global. La RSE, ou responsabilité sociétale des entreprises, en est la traduction concrète dans la stratégie et les pratiques de l’entreprise. L’ESG désigne les critères environnementaux, sociaux et de gouvernance utilisés notamment pour évaluer et communiquer une performance extra-financière. La transition écologique se concentre davantage sur les transformations nécessaires pour réduire les pressions exercées sur l’environnement. Enfin, le QHSE organise la qualité, l’hygiène, la sécurité et l’environnement. Il peut alimenter une démarche RSE sans la couvrir entièrement.
| Notion | Utilité principale | Exemple d’application |
|---|---|---|
| Développement durable | Donner une vision d’ensemble | Arbitrer entre rentabilité, emploi et ressources |
| RSE | Organiser les engagements de l’entreprise | Politique d’achats, qualité de vie au travail, éthique et climat |
| ESG | Mesurer et rendre compte | Indicateurs et rapport de durabilité |
| Transition écologique | Réduire l’empreinte environnementale | Sobriété énergétique, réemploi et mobilité |
Pourquoi cette démarche devient un levier de performance
Une entreprise qui connaît ses consommations, ses déchets et ses dépendances aux matières premières peut mieux agir sur ses coûts de fonctionnement. La sobriété énergétique, l’allongement de la durée de vie des équipements, la réduction des emballages et la prévention du gaspillage produisent souvent des effets opérationnels visibles. Toutes les actions ne génèrent pas un retour immédiat, mais elles aident à orienter les investissements vers davantage de résilience.
La démarche soutient aussi l’innovation. L’écoconception pousse à revoir un produit, un service ou un modèle économique. Le reconditionnement, la réparation et le réemploi peuvent donner naissance à de nouvelles offres. Les achats responsables limitent quant à eux l’exposition aux ruptures, aux risques réputationnels et aux exigences croissantes des donneurs d’ordre.
Le social n’est pas une annexe du climat
Conditions de travail, prévention des risques, formation, diversité et qualité de vie au travail influencent directement la mobilisation des équipes. La cohérence entre les valeurs affichées et la réalité vécue favorise la fidélisation et la marque employeur. Le sujet compte particulièrement lorsque les métiers sont en tension : 95 % des jeunes de la génération Z souhaiteraient exercer une activité ayant du sens.
Une démarche durable évolue par ajustements successifs. Une décision sur les achats modifie les émissions, mais aussi le travail des fournisseurs, les coûts, la qualité du produit et la confiance des clients. Observer ces interactions évite les fausses bonnes idées, comme choisir une matière présentée comme écologique sans vérifier sa durabilité, son origine ou ses conditions de fabrication.
Commencer par les impacts réels, pas par une liste d’actions
Pour une TPE ou une PME, la première étape consiste à établir un diagnostic proportionné. Celui-ci peut couvrir les activités, les sites, les consommations, les déplacements, les déchets, les matières, les accidents, l’absentéisme, les pratiques fournisseurs et les attentes des clients. Un bilan carbone aide à identifier les principales sources d’émissions de gaz à effet de serre. Il doit inclure autant que possible la chaîne de valeur, car les achats, le transport, l’usage des produits ou leur fin de vie pèsent parfois davantage que les locaux.
Référentiel officiel du reporting de durabilité des entreprises : Consultez les exigences de la CSRD et les normes européennes ESRS applicables au reporting de durabilité des entreprises.
Prioriser selon l’impact, la maîtrise et la faisabilité
Il est inutile de lancer dix chantiers dispersés. La direction, les équipes métier et les représentants des achats, des ressources humaines, de la finance ou du QHSE peuvent classer les sujets selon trois critères : l’importance de l’impact, la capacité d’action de l’entreprise et les attentes des parties prenantes. Cette analyse de matérialité fournit une feuille de route crédible. Pour les entreprises soumises au reporting de durabilité, la double matérialité examine à la fois les impacts de l’entreprise sur la société et l’environnement, et les effets de ces enjeux sur sa performance financière.
- Mesurer les impacts et collecter des données fiables.
- Choisir quelques priorités liées au cœur de métier.
- Fixer un responsable, un budget, une échéance et un indicateur pour chaque action.
- Tester sur un site, une famille d’achats ou une équipe avant de généraliser.
- Revoir régulièrement les résultats et corriger ce qui ne fonctionne pas.
Des actions concrètes à adapter à son activité
Les leviers varient selon qu’il s’agit d’une entreprise de services, d’un commerce, d’un industriel ou d’une organisation multisite. Un plan d’action utile relie toujours une mesure à un impact suivi et à une personne responsable.
- Énergie et bâtiments : suivre les consommations, régler les équipements, réduire les usages inutiles et étudier les solutions renouvelables pertinentes. Le décret tertiaire concerne certains bâtiments à usage tertiaire et impose des objectifs de réduction des consommations énergétiques.
- Achats et fournisseurs : intégrer des critères de durabilité, de traçabilité, de réparabilité et de conditions sociales dans les consultations. Le dialogue avec les fournisseurs permet de suivre les engagements au lieu de leur imposer une charte sans contrôle.
- Produits et déchets : favoriser l’écoconception, limiter les matières inutiles et organiser la réparation, le réemploi, le reconditionnement et le recyclage.
- Mobilité et numérique : questionner les déplacements, optimiser la logistique, prolonger la durée de vie du matériel informatique et réduire le stockage ou les usages numériques superflus.
- Travail et gouvernance : renforcer la prévention, l’égalité, la formation, l’écoute des salariés et la transparence des décisions.
Prouver ses progrès : indicateurs, référentiels et obligations
Un engagement crédible doit pouvoir être vérifié. Un tableau de bord simple peut suivre la consommation d’énergie, les émissions de CO₂e, la part des achats évalués, le taux de valorisation des déchets, la fréquence des accidents, l’égalité professionnelle ou le taux de formation. Chaque indicateur doit préciser son périmètre, sa méthode de calcul, sa fréquence et sa source de données. Six indicateurs fiables valent mieux qu’un rapport abondant mais imprécis.
Choisir les bons repères sans confondre norme et label
La norme ISO 14001 structure un système de management environnemental. La norme ISO 26000, publiée en 2010, propose des lignes directrices sur la responsabilité sociétale et couvre 7 thématiques. Le GHG Protocol aide à comptabiliser les émissions de gaz à effet de serre, tandis que le référentiel GRI soutient le reporting extra-financier. Des évaluations comme Ecovadis ou des démarches comme B Corp peuvent apporter un cadre. Elles ne remplacent ni les preuves ni l’amélioration continue.
L’Agenda 2030, adopté le 25 septembre 2015 par les États membres de l’ONU, propose 17 Objectifs de développement durable et 169 cibles. Il peut aider à relier les priorités de l’entreprise à des enjeux universels. Il reste préférable de sélectionner les objectifs réellement liés à l’activité plutôt que de tous les afficher.
Anticiper le reporting et communiquer avec prudence
La CSRD renforce progressivement les exigences européennes de reporting de durabilité pour les entreprises concernées. Son périmètre dépend notamment de la taille, de critères financiers ou de la cotation, et évolue avec les textes applicables. Elle succède à la logique de la DPEF pour une partie des organisations, tandis que la loi PACTE de 2019 permet d’inscrire une raison d’être dans les statuts. Avant toute publication, il faut vérifier les obligations applicables auprès de sources officielles ou d’un conseil spécialisé.
La communication responsable décrit des faits précis : périmètre, méthode, résultats et limites. Affirmer qu’une activité est « durable » sans preuve expose au greenwashing. Présenter un objectif non atteint, expliquer l’écart et annoncer la correction peut renforcer la confiance davantage qu’une promesse générale.