Entreprise individuelle : simplicité de création, micro-entreprise, IS et patrimoine protégé
L’entreprise individuelle attire par sa simplicité : une personne, une activité, peu de formalisme. Pour un consultant, un artisan, un commerçant ou un créateur qui veut démarrer seul, son avantage principal est de permettre une exploitation en nom propre, sans créer de société, tout en gardant des options fiscales et une protection patrimoniale plus solides qu’avant.
Un statut pensé pour entreprendre seul, sans créer de société
L’entreprise individuelle, ou EI, correspond à une activité exercée en nom propre. L’entrepreneur et son entreprise ne forment pas deux personnes juridiques distinctes, contrairement à une EURL ou une SASU. Cela ne veut pas dire que l’activité est informelle : elle doit être déclarée, immatriculée selon sa nature, et respecter ses obligations fiscales, sociales et comptables.
Son intérêt tient d’abord à sa lisibilité. Il n’y a pas de statuts à rédiger, pas de capital social à déposer, pas d’associé à consulter et pas d’assemblée à organiser. L’entrepreneur prend seul ses décisions, qu’il s’agisse des clients, des tarifs, des investissements, de l’organisation quotidienne ou du développement commercial.
Une création plus directe que celle d’une société
La création passe par une déclaration de début d’activité, aujourd’hui centralisée sur le Guichet unique. Selon l’activité, l’ancien formulaire P0 reste une référence utile pour comprendre les informations demandées : identité, adresse, nature de l’activité, régime fiscal, régime social et options éventuelles.
Cette simplicité évite plusieurs étapes propres aux sociétés : rédaction de statuts, constitution d’un capital, publication d’une annonce légale dans certains cas, nomination formelle d’un dirigeant. Pour une activité qui démarre avec peu d’investissements et un risque maîtrisé, c’est souvent un gain de temps et un gain d’argent. Le cadre est plus direct, donc plus rapide à mettre en place.
Des coûts et une gestion allégés au quotidien
Le deuxième avantage d’une entreprise individuelle est la réduction du poids administratif. En société, la vie juridique impose des décisions formalisées, des comptes à approuver, parfois des arbitrages entre rémunération, dividendes et trésorerie. En EI, le fonctionnement reste plus souple : l’entrepreneur pilote directement son activité.
Comprendre la séparation du patrimoine de l’entrepreneur individuel : Découvrez la fiche officielle sur la séparation automatique des patrimoines professionnel et personnel depuis le 15 mai 2022.
Moins de formalisme juridique
L’absence de personnalité morale distincte simplifie la gouvernance. Il n’y a pas de procès-verbal d’assemblée annuelle à rédiger pour valider les comptes, pas de pacte d’associés, pas de modification statutaire pour changer certains paramètres internes. Cela ne supprime pas les obligations comptables, mais cela réduit nettement les formalités juridiques.
Cette souplesse est particulièrement utile dans les premiers mois, lorsque l’activité cherche encore son rythme. Un graphiste peut tester plusieurs offres, un artisan peut ajuster sa zone d’intervention, un formateur peut modifier ses formats de prestations sans devoir revoir toute une architecture juridique. Le cadre reste stable, mais la gestion quotidienne demeure simple.
Une organisation financière plus lisible
En entreprise individuelle, l’entrepreneur raisonne souvent en flux simples : chiffre d’affaires, charges, cotisations, impôt, trésorerie disponible. Cette lecture directe facilite les décisions de court terme. Elle aide aussi à éviter une erreur fréquente : confondre l’argent encaissé et le revenu réellement disponible après charges et prélèvements.
Imaginez une poulie : elle ne supprime pas le poids à soulever, mais elle rend l’effort plus maîtrisable en améliorant la transmission. L’entreprise individuelle joue un rôle comparable dans la gestion d’un démarrage. Elle ne dispense pas de vendre, de facturer, de déclarer et de payer ses charges, mais elle limite les frottements administratifs. Moins il y a de rouages juridiques, plus l’entrepreneur voit rapidement où se situent la tension, la marge et le point de blocage.
Micro-entreprise et fiscalité : une souplesse qui peut faire la différence
L’entreprise individuelle n’est pas forcément une micro-entreprise, mais la micro-entreprise est un régime possible de l’EI. C’est une distinction essentielle : l’EI est la forme d’exercice, tandis que la micro-entreprise est un régime fiscal et social simplifié accessible sous conditions.
Le régime micro pour démarrer léger
Le régime micro permet de bénéficier d’obligations comptables réduites. En pratique, l’entrepreneur suit ses recettes, conserve ses justificatifs et applique un fonctionnement plus simple qu’au réel. L’imposition repose sur un abattement forfaitaire censé représenter les charges : 71 % pour certaines activités de vente, 50 % pour certaines prestations commerciales ou artisanales, 34 % pour les activités libérales relevant des bénéfices non commerciaux.
Ce régime peut aussi s’accompagner du micro-social, avec des cotisations calculées sur le chiffre d’affaires encaissé. Pour certains profils, le versement libératoire de l’impôt sur le revenu peut être envisagé. Il ne convient pas à tout le monde, mais il offre une visibilité appréciable lorsque les charges réelles sont faibles et que l’activité reste simple à suivre.
L’option pour l’impôt sur les sociétés
Depuis mai 2022, l’entrepreneur individuel peut, sous conditions, opter pour l’impôt sur les sociétés grâce à une assimilation fiscale à une EURL, ou à une EARL selon le cas. Cette option change la logique : l’entreprise est imposée sur son bénéfice, puis l’entrepreneur est imposé sur les sommes qu’il se verse.
L’intérêt peut apparaître lorsque l’activité dégage un bénéfice important que l’entrepreneur ne souhaite pas retirer intégralement. Le taux réduit d’IS de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfice, sous conditions, notamment pour les entreprises dont le chiffre d’affaires n’excède pas 10 millions d’euros. Au-delà, le taux normal de 25 % s’applique. En revanche, l’option peut être lourde de conséquences et demande une vraie analyse avec un expert-comptable, car elle modifie le traitement de la rémunération, des cotisations et des distributions.
Une protection du patrimoine personnel renforcée depuis 2022
L’un des anciens freins de l’entreprise individuelle était la crainte de voir les biens personnels exposés aux créanciers professionnels. La réforme entrée en vigueur le 15 mai 2022 a profondément modifié ce point : l’entrepreneur individuel bénéficie désormais d’une séparation automatique entre son patrimoine professionnel et son patrimoine personnel.
Le patrimoine professionnel comprend les biens, droits, obligations et sûretés utiles à l’activité. Le patrimoine personnel regroupe le reste. Cette séparation renforce la sécurité du statut, en particulier pour les indépendants qui hésitaient entre EI et société uniquement pour limiter leur responsabilité.
Une protection réelle, mais pas absolue
Cette protection ne doit pas être comprise comme un bouclier total. L’entrepreneur peut renoncer à la séparation des patrimoines dans certaines situations, par exemple à la demande d’un créancier professionnel, sous conditions. Les dettes fiscales ou sociales peuvent également obéir à des règles particulières dans certains cas. Il reste donc nécessaire de mesurer le niveau de risque de l’activité.
Pour une activité de conseil, de formation ou de prestation intellectuelle avec peu d’engagements financiers, l’EI peut être très cohérente. Pour une activité nécessitant des emprunts élevés, des stocks coûteux, des locaux importants ou des risques contractuels significatifs, une comparaison avec l’EURL ou la SASU devient indispensable. La protection existe, mais elle doit être lue à la lumière du projet réel.
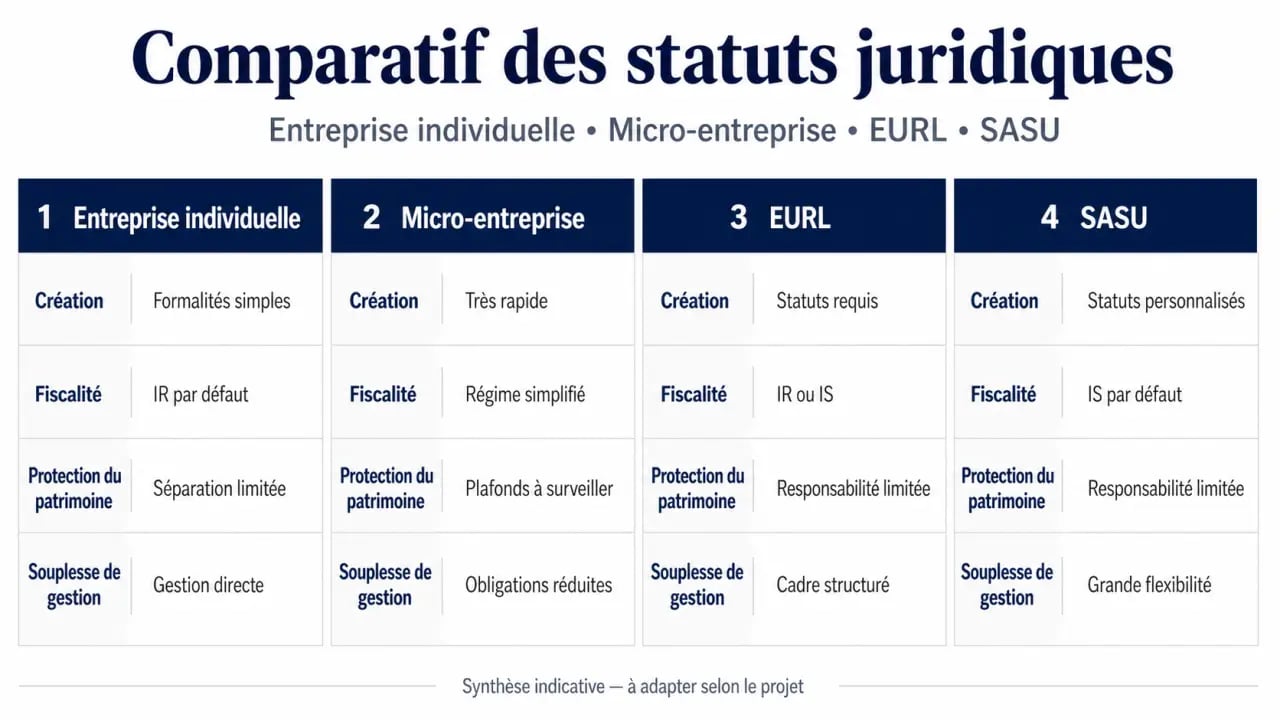
EI, micro-entreprise, EURL ou SASU : choisir selon votre trajectoire
L’avantage d’une entreprise individuelle se mesure toujours par rapport à un projet précis. Elle est rarement choisie pour accueillir des investisseurs ou faire entrer des associés. Elle est choisie pour lancer, tester, facturer et développer seul avec un cadre simple.
| Statut ou régime | Atout principal | Point de vigilance |
|---|---|---|
| Entreprise individuelle | Création simple, pas de capital social, autonomie complète | Projet porté seul, sans personnalité juridique distincte |
| Micro-entreprise | Comptabilité allégée, calcul simplifié des cotisations | Moins adaptée si les charges réelles sont élevées |
| EURL | Société unipersonnelle avec cadre plus structuré | Formalités juridiques plus lourdes qu’en EI |
| SASU | Image sociétaire et grande souplesse statutaire | Coûts et gestion souvent plus élevés au démarrage |
Le bon profil pour l’entreprise individuelle
L’EI convient particulièrement à l’entrepreneur qui exerce seul, veut limiter les coûts de création, n’a pas besoin de lever des fonds et souhaite tester un marché rapidement. Elle peut aussi convenir à une activité durable, à condition que les risques soient maîtrisés et que le régime fiscal choisi reste adapté à la rentabilité réelle.
Le bon réflexe consiste à raisonner en trois questions simples : avez-vous besoin d’associés ? vos charges sont-elles faibles ou importantes ? votre patrimoine personnel doit-il être protégé face à des risques élevés ? Si vous répondez non à la première question, que votre activité démarre simplement et que vous voulez garder une gestion fluide, l’entreprise individuelle fait partie des statuts les plus efficaces pour passer de l’idée à l’activité réelle.