Formation lutte anti-blanchiment : choisissez le niveau adapté à vos équipes et à vos risques
Choisir une formation en lutte anti-blanchiment ne revient pas à cocher une simple obligation de conformité. Pour être utile, elle doit aider les équipes à reconnaître un risque, à documenter une décision et à réagir correctement face à une opération inhabituelle. Banque, assurance, crédit et autres professions assujetties ne rencontrent pas les mêmes situations. Le bon programme dépend donc du métier, du niveau de responsabilité et des procédures internes à appliquer.
Ce qu’une formation LCB-FT doit réellement apprendre
La LCB-FT désigne la lutte contre le blanchiment de capitaux et le financement du terrorisme. Le blanchiment consiste à donner une apparence licite à des fonds issus d’activités illicites. Le financement du terrorisme peut mobiliser des fonds d’origine licite ou illicite : l’enjeu porte alors sur leur destination. Une formation sérieuse doit expliquer cette différence, car elle guide l’analyse des situations rencontrées au quotidien.
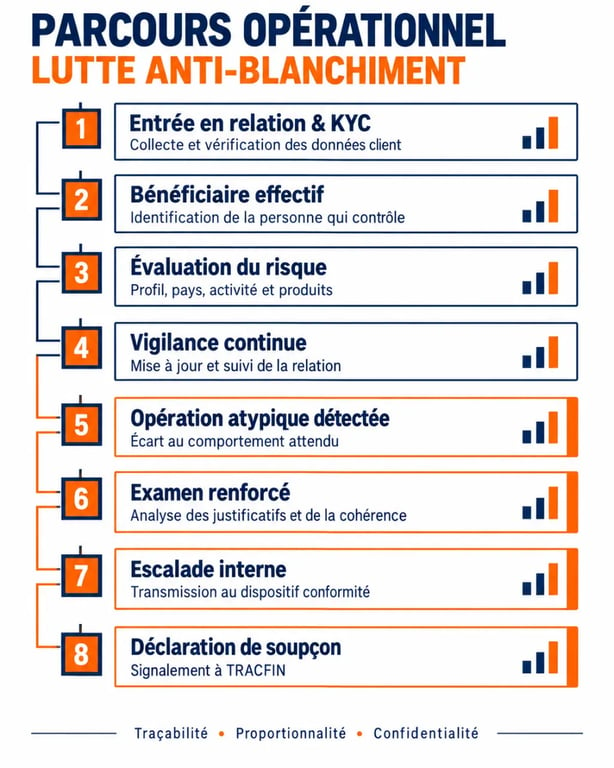
L’objectif n’est pas de transformer chaque collaborateur en enquêteur. Il s’agit de développer des réflexes professionnels : identifier un client et son bénéficiaire effectif, évaluer un niveau de risque, recueillir les justificatifs pertinents, repérer une incohérence, transmettre une alerte selon la procédure et conserver une traçabilité exploitable.
Une obligation de formation liée aux risques
L’article R. 561-38-1 du Code monétaire et financier prévoit que les personnes assujetties mettent en place des mesures de formation et d’information pour les personnels exposés aux risques de blanchiment et de financement du terrorisme. Cette exigence concerne notamment les établissements bancaires, les organismes d’assurance, les sociétés de crédit et, plus largement, les professionnels soumis aux obligations de vigilance.
Une formation en lutte anti-blanchiment répond ainsi à un double enjeu : protéger l’établissement contre le risque de non-conformité et donner aux collaborateurs les moyens d’intervenir avec discernement. Une réponse trop mécanique peut dégrader l’expérience client. À l’inverse, une vigilance insuffisante peut exposer l’organisation à des sanctions disciplinaires, financières ou pénales, ainsi qu’à un risque réputationnel durable.
Les compétences opérationnelles à vérifier dans le programme
Un programme pertinent suit le parcours réel d’une relation d’affaires, de l’entrée en relation jusqu’au suivi dans le temps. La théorie réglementaire reste nécessaire, mais elle doit déboucher sur des décisions concrètes, justifiées et documentées.
KYC, bénéficiaire effectif et niveau de vigilance
Le KYC, pour Know Your Customer, ne se limite pas à collecter une pièce d’identité. La formation doit apprendre à comprendre l’activité du client, l’origine et la cohérence des fonds, la structure de détention et l’identité du bénéficiaire effectif. Elle doit aussi expliquer comment classer le risque à partir de critères tels que le produit souscrit, le canal d’entrée en relation, la zone géographique ou le comportement transactionnel attendu.
Cette évaluation détermine le niveau de vigilance à mettre en œuvre : standard ou renforcé lorsque le risque le justifie, avec un suivi constant pendant toute la relation d’affaires. Un bon module précise aussi quand actualiser le dossier client : changement d’activité, évolution de l’actionnariat, nouvelle résidence fiscale, opération inhabituelle ou modification sensible du profil. Le KYC devient alors un processus continu, et non une formalité réalisée une seule fois.
Détecter, examiner, escalader
Une opération atypique n’est pas automatiquement suspecte. Elle devient un signal à analyser lorsqu’elle s’écarte du profil connu du client ou ne présente pas de justification économique apparente. La formation doit fournir une méthode claire : relever les faits, les comparer aux informations disponibles, demander les éléments nécessaires, documenter l’analyse et orienter le dossier vers le responsable compétent.
Les apprenants doivent également comprendre la logique de l’examen renforcé et de la déclaration de soupçon. Une déclaration ne repose pas sur une certitude de fraude, mais sur des éléments qui font naître un soupçon. La transmission à TRACFIN s’inscrit dans une procédure interne précise. Elle ne doit ni être improvisée par un conseiller isolé ni être évoquée au client concerné.
La cartographie des risques : la clé d’une formation vraiment adaptée
La cartographie des risques relie les règles générales aux gestes attendus sur le terrain. Elle indique où l’établissement est le plus exposé selon ses clients, ses produits, ses opérations, ses canaux de distribution et ses zones géographiques. Au lieu de former tout le monde avec le même niveau de détail, elle permet d’associer chaque poste aux signaux qu’il est réellement susceptible de rencontrer.
Un gestionnaire de clientèle patrimoniale, un chargé d’indemnisation en assurance et un analyste conformité n’ont pas le même rôle ni les mêmes alertes à traiter. La formation doit donc montrer comment utiliser la cartographie pour classer les risques, adapter la vigilance et définir les priorités de contrôle. Elle peut aussi aborder les situations sensibles : personnes politiquement exposées, pays à risque, embargos, gel des avoirs, correspondance bancaire, tierce introduction ou externalisation d’activités LCB-FT.
Du contrôle permanent au plan d’action
La conformité ne s’arrête pas au traitement d’un dossier. Les procédures doivent être testées, les anomalies remontées et les corrections suivies. Les modules destinés aux responsables conformité, risques, audit ou contrôle interne devraient couvrir le contrôle permanent, le reporting des incidents, les indicateurs de suivi et la préparation des reportings destinés aux comités des risques ou de direction.
Cette dimension permet de passer d’une conformité documentaire à un dispositif vivant. Une insuffisance observée dans les dossiers KYC, par exemple, doit pouvoir conduire à une action corrective : rappel de procédure, ajustement d’un outil, contrôle ciblé ou formation complémentaire du service concerné. Le plan d’action traduit ainsi les résultats des contrôles en mesures concrètes.
Quel format choisir selon votre métier et votre niveau ?
Les formations LCB-FT vont de la sensibilisation courte au parcours approfondi destiné aux fonctions de contrôle. Il est préférable de comparer le contenu réel plutôt que de s’arrêter à l’intitulé ou au seul format. Certaines formations proposent un module de 7 heures, adapté à une première appropriation des fondamentaux. D’autres développent les procédures, la gouvernance et le pilotage sur un parcours plus complet.
| Besoin professionnel | Format pertinent | Contenu à privilégier | Validation utile |
|---|---|---|---|
| Collaborateur en relation client | Sensibilisation courte, en présentiel ou en e-learning | KYC, signaux d’alerte, vigilance et remontée d’alerte | Questionnaire de connaissances |
| Manager ou dirigeant | Session ciblée sur les responsabilités | Gouvernance, cartographie, contrôle interne et reporting | Mise en situation décisionnelle |
| Conformité, risques ou audit | Parcours opérationnel approfondi | Examen renforcé, déclaration de soupçon, contrôles et plans d’action | Cas pratique et évaluation des compétences |
| Banque, assurance ou crédit | Programme sectoriel | Scénarios métier, produits et circuits propres au secteur | Études de cas contextualisées |
Les critères concrets pour comparer une formation LCB-FT
Avant l’inscription, demandez le programme détaillé et vérifiez qu’il correspond aux procédures réellement utilisées par vos équipes. Un contenu généraliste peut suffire pour une sensibilisation initiale. Il sera moins adapté à une personne chargée d’instruire des alertes, de réaliser des contrôles ou de produire des reportings.
- Le public visé : débutant, équipe commerciale, direction, conformité, contrôle interne ou audit.
- La spécialisation sectorielle : banque, assurance, crédit ou activité exposée à des flux internationaux.
- La pédagogie : cas pratiques, mises en situation, fiches de synthèse et échanges avec un formateur compétent.
- Le format : présentiel pour travailler les cas collectivement, e-learning pour déployer une sensibilisation à grande échelle, classe virtuelle pour concilier interaction et souplesse.
- L’évaluation : questionnaire, exercice d’analyse de dossier, validation des acquis et preuve de suivi.
- L’actualisation : capacité de l’organisme à intégrer les évolutions réglementaires et les nouveaux risques.
Renseignez-vous aussi sur les modalités de financement, les délais d’accès, l’accompagnement pédagogique et les conditions de validation. Les tarifs ne sont pas toujours communiqués dans les présentations d’offres. Une comparaison utile doit donc porter sur la pertinence métier du programme, et pas uniquement sur son coût.
La meilleure formation est celle qui laisse aux participants une méthode immédiatement mobilisable face à un client, une opération ou un dossier qui sort du cadre habituel. Elle doit relier les exigences réglementaires aux pratiques de l’établissement, au niveau de responsabilité de chacun et aux risques réellement identifiés.