Entreprise et développement durable : des actions mesurables plutôt que des promesses
Une entreprise engagée dans le développement durable cherche à rendre son activité économiquement viable tout en réduisant ses impacts environnementaux et en améliorant ses pratiques sociales. Cet engagement se reconnaît dans ses décisions d’achat, ses produits, ses conditions de travail et ses résultats mesurables, pas seulement dans sa communication. Pour commencer, il faut identifier ses principaux impacts, choisir des priorités et donner aux équipes les moyens d’agir.
Une entreprise durable ne se résume pas à une entreprise « verte »
Popularisée par le rapport Brundtland en 1987, la notion de développement durable consiste à répondre aux besoins présents sans compromettre la capacité des générations futures à répondre aux leurs. Appliquée à l’entreprise, elle impose de regarder au-delà du résultat financier immédiat : ressources consommées, conditions de production, utilité des produits et conséquences pour les territoires.
La responsabilité sociétale des entreprises, ou RSE, traduit cette ambition dans la gestion quotidienne. Le développement durable constitue le cap collectif ; la RSE organise la contribution de chaque entreprise, en dialogue avec ses salariés, clients, fournisseurs et autres parties prenantes.
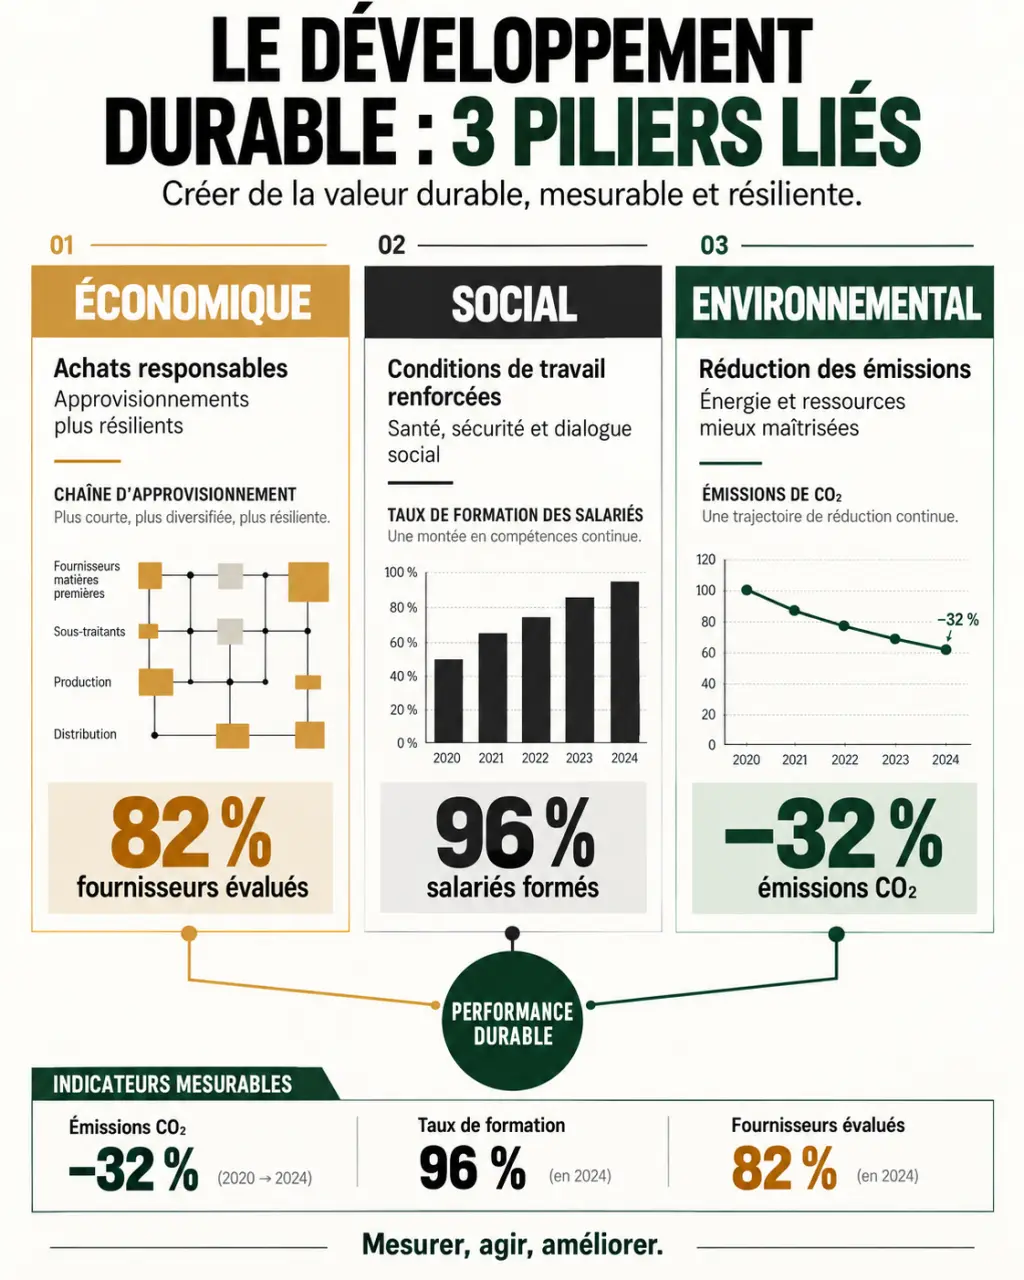
Trois piliers qui doivent avancer ensemble
- Économique : maintenir une activité viable, investir, rémunérer équitablement les partenaires et renforcer la résilience des approvisionnements.
- Social et sociétal : protéger la santé, améliorer les conditions de travail, prévenir les discriminations et respecter les droits humains dans la chaîne de valeur.
- Environnemental : réduire les émissions de gaz à effet de serre, préserver l’eau, les matières premières et la biodiversité, limiter les pollutions.
Ces dimensions se croisent constamment. Un approvisionnement moins coûteux peut fragiliser les conditions de travail chez un fournisseur. À l’inverse, réparer un équipement peut préserver les ressources et réduire une dépense, à condition de garantir la sécurité des utilisateurs.
Les 17 objectifs de développement durable de l’ONU offrent un cadre commun. Adopté en 2015, l’Agenda 2030 comprend 169 cibles. Une entreprise gagne à sélectionner les objectifs auxquels son activité contribue réellement, plutôt qu’à afficher tous leurs pictogrammes.
Commencer par les impacts importants, pas par les actions les plus visibles
Le premier diagnostic doit couvrir les sites, les produits et la chaîne d’approvisionnement. Factures d’énergie, volumes de matières, déplacements, déchets, accidents du travail et pratiques d’achat constituent une première base. Les échanges avec les salariés et fournisseurs permettent de repérer des difficultés que les tableaux de bord ne montrent pas.
Les 17 objectifs de développement durable de l’ONU : Découvrez la référence officielle de l’ONU pour comprendre l’Agenda 2030 et ses 17 objectifs visant à transformer notre monde.
Regarder au-delà des murs de l’entreprise
Pour le carbone, distinguer les périmètres évite un diagnostic incomplet : le scope 1 concerne les émissions directes, le scope 2 celles associées à l’énergie achetée, et le scope 3 les autres émissions indirectes, notamment les achats, le transport ou l’usage des produits vendus. Une entreprise de services ne peut donc pas limiter sa réflexion aux lumières de ses bureaux.
Utilisez un filtre simple avant de retenir une initiative : réduit-elle un impact important, ou rend-elle seulement l’engagement plus visible ? Remplacer les gobelets peut être utile, mais ne doit pas absorber le budget destiné à traiter des achats fortement émetteurs. Cette distinction entre visibilité et matérialité aide à allouer l’argent, le temps et l’attention là où ils produisent le plus d’effet.
Choisir des leviers adaptés au métier
- Industrie : améliorer les procédés, limiter les pertes de matières, réparer les équipements et maîtriser les consommations d’énergie et d’eau.
- Commerce : travailler la durabilité des produits, les emballages, le réemploi, les invendus et la traçabilité des fournisseurs.
- Services : prolonger la vie du matériel informatique, revoir les déplacements et intégrer des critères responsables aux achats.
- Toutes activités : prévenir les risques professionnels, favoriser l’égalité et former les équipes aux décisions qui les concernent.
L’écoconception examine l’ensemble du cycle de vie pour éviter les transferts d’impact. Un emballage allégé peut, par exemple, perdre son intérêt s’il protège moins bien le produit et accroît les pertes. De même, une matière biosourcée ou un fournisseur local ne garantissent pas automatiquement un meilleur bilan global.
Comparer les entreprises engagées sans confondre initiative et performance
Les exemples français donnent des pistes, mais une action ne suffit pas à qualifier toute une entreprise de durable. Pour comparer deux démarches, recherchez le même périmètre, une période comparable et la distinction entre objectif annoncé et résultat obtenu.
| Entreprise | Pratique illustrée | Point à examiner |
|---|---|---|
| Blédina | Lancement de petits pots consignés en 2021 ; 80 % des ingrédients des petits pots d’origine française. | Rotation des contenants, transport et périmètre des produits concernés. |
| Nature et Découvertes | 10 % des bénéfices nets versés à sa fondation. | Distinguer le financement de projets des impacts propres aux produits vendus. |
| Chloé | Adoption de la qualité de société à mission en 2023. | Examiner les objectifs statutaires, leur suivi et les résultats publiés. |
| Back Market | Modèle économique centré sur les appareils reconditionnés. | Considérer la durée d’usage, la qualité des réparations et le remplacement effectif d’un achat neuf. |
Ces pratiques sont également transposables à petite échelle. Une PME peut organiser la reprise de ses produits ; un commerce, tester une consigne ; un cabinet de conseil, acheter du matériel reconditionné et le conserver plus longtemps. L’enjeu consiste à adapter le mécanisme au métier, puis à vérifier son intérêt environnemental, social et économique.
Construire une feuille de route que les équipes peuvent tenir
Une démarche crédible associe une direction engagée, un responsable identifié et des moyens explicites. Dans une TPE, le dirigeant peut piloter avec quelques référents. Une organisation plus grande devra coordonner achats, ressources humaines, production et finance. Le responsable RSE ne peut pas transformer seul les décisions de tous les services.
- Établir le point de départ : définir le périmètre, réunir les données et documenter leurs limites.
- Retenir quelques priorités : croiser importance des impacts, attentes des parties prenantes et capacité d’action.
- Fixer des objectifs : préciser une valeur de départ, une cible, une échéance et un responsable.
- Budgéter les actions : intégrer investissements, formation, temps de travail et coûts de maintenance.
- Suivre et corriger : examiner régulièrement les résultats avec les équipes concernées.
Suivez des indicateurs utiles : émissions totales de GES, consommation d’eau, quantité de déchets, durée de vie des équipements, accidents du travail ou écarts de rémunération. Associez les valeurs absolues aux ratios d’activité : une baisse des émissions par produit peut masquer une hausse des émissions totales.
Les bénéfices possibles comprennent des économies de matières et d’énergie, une meilleure maîtrise des risques et une attractivité accrue. Ils ne sont toutefois pas automatiques : certaines transformations demandent un investissement initial et des arbitrages. Un accompagnement externe est pertinent s’il transmet une méthode, fiabilise les mesures et laisse une feuille de route exploitable en interne.
Rendre l’engagement crédible : cadres, preuves et limites
Un statut, une certification et une obligation réglementaire ne jouent pas le même rôle. La loi PACTE de 2019 a notamment ouvert la possibilité de formaliser une raison d’être et la qualité de société à mission. Cette dernière inscrit des objectifs sociaux et environnementaux dans les statuts et prévoit leur suivi ; elle ne certifie pas chaque produit.
B Corp est une certification privée évaluant différentes dimensions des pratiques de l’entreprise. Elle constitue un repère, sans dispenser d’examiner son périmètre et les progrès réalisés. La CSRD relève, elle, du reporting de durabilité pour les entreprises concernées : son applicabilité et son calendrier doivent être vérifiés selon les règles en vigueur et la situation de l’organisation.
Enfin, communiquer sérieusement signifie publier une méthode, une période de référence, des résultats et les difficultés rencontrées. La compensation carbone ne remplace pas la réduction des émissions. Une promesse de neutralité ne doit donc jamais masquer les émissions restantes. La crédibilité se construit par des progrès vérifiables et des limites reconnues, plutôt que par l’affirmation d’une entreprise devenue parfaitement durable.